证监会对世纪证券另类投资业务申请的反馈意见解读 聚焦非证券类股权投资
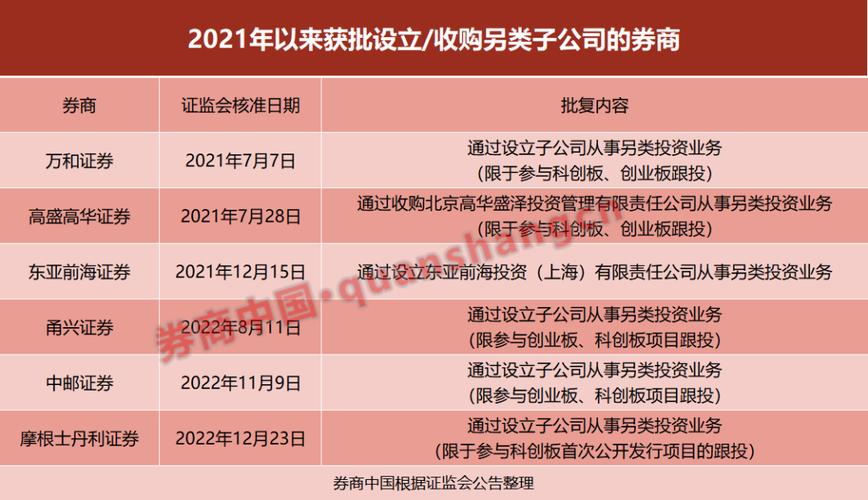
2023年11月4日,中国证监会针对世纪证券有限责任公司(以下简称“世纪证券”)申请从事另类投资业务作出反馈,提出了三点关键意见,引发市场对券商另类投资业务发展方向的关注。作为券商业务版图中的重要组成部分,另类投资业务主要指对非证券类股权的投资,即通过设立子公司或利用自有资金,对未上市企业股权、私募股权基金等进行投资,以获取长期资本增值。本文结合证监会的反馈意见,尝试解读其背后的监管逻辑与行业趋势。
长期以来,国内券商的传统业务集中于证券经纪、承销保荐、资产管理等领域。但随着行业竞争加剧和客户需求多元化,另类投资逐渐成为券商拓展盈利来源、服务实体经济的重要途径。世纪证券此次申请从事另类投资业务,意在通过非证券类股权投资,切入科技创新、产业升级等新兴领域,提升资金使用效率。另类投资往往伴随着高风险、低流动性等特征,因此监管层在审核时格外审慎,反馈意见正是把关的第一道防线。
证监会的三点反馈意见虽未公开详细内容,但从另类投资业务的一般监管框架推断,可能涉及以下几个方面:一是对世纪证券另类投资子公司的组织架构与风险管理能力提出具体要求,确保投资决策与母公司风险隔离;二是强调资金投向的合规性,要求专注于非证券类股权投资,避免变相从事证券业务或滋生监管套利;三是关注退出机制与投资者保护,特别是当资金来源于高净值客户或自有资金时,需防止利益冲突。此类反馈旨在督促券商在创新的同时守住风险底线。
非证券类股权投资市场潜力巨大,但也暗藏挑战。一方面,利好政策持续释放,如全面注册制改革为创投退出提供了更顺畅的通道,科技、新能源、生物医药等领域呈现结构性机会。另一方面,缺乏足够的投资人才、项目估值过高、退出周期延长等压力,使券商另类投资成绩单分化明显。世纪证券若获批,将需要在项目筛选、投后管理等方面构建核心竞争力,避免重蹈部分同业“一二级市场倒挂”的覆辙。
对世纪证券而言,证监会的反馈意见是一份合规指引,而非简单的障碍。若能针对性调整方案,强化主动管理能力,其另类投资业务有望成为新的利润增长点。当前,证券行业正处于从通道型向资本型与服务型转变的关口,另类投资如果能锚定国家战略产业,扮演好“长期资本”角色,无疑会为券商转型注入持久动力。
此次对世纪证券的反馈,折射出监管层在非证券类股权投资上的“鼓励+防险”双重态度。券商在竞逐这类业务时,必须扎符合规篱笆,回归专业化本质;而市场也期待世纪证券的吸收能力,能否在监管浇灌下开出一朵另类投资成长之花。伴随着进一步的反馈与答复,这一事件的进展将继续冲击市场对另类投资牌照的预期,引人关注,让我们且行且上细觅同化的确定性价值点出现分。
如若转载,请注明出处:http://www.ucarcapital.com/product/48.html
更新时间:2026-10-30 11:13:26