股权投资基金定位与经营范围 聚焦非证券类股权投资
股权投资基金作为多层次资本市场的重要组成部分,其核心定位在于对非上市企业进行权益性投资,并通过投后管理与资本运作实现价值增值。理解其经营范围,尤其是“从事对非证券类股权投资”这一表述,需要从法律合规、业务实质和监管边界三个层面展开。
一、概念厘清:何为“非证券类股权投资”
股权投资基金通常以非公开方式募集资金,对非上市企业进行股权投资,最终通过上市、并购、股权转让等方式退出。这里的“非证券类股权投资”主要指:
- 投资标的尚未在证券交易所公开上市,其股权不具备公开交易市场的证券属性;
- 投资形成的是被投企业的股权(或股份、合伙份额等权益),不以在二级市场买卖股票为主要盈利模式;
- 区别于证券投资基金,后者的投资范围主要是有价证券(股票、债券、衍生品等)。
简言之,“非证券类”凸显的是标的的非公开性与股权的非标准化特征,而“股权投资”则指资金以权益方式进入企业,承担相应风险并享有剩余收益。
二、经营范围的法律与自律框架
在我国,股权投资基金的经营范围主要受《公司法》《合伙企业法》《证券投资基金法》《私募投资基金监督管理暂行办法》以及中国证券投资基金业协会(中基协)的自律规则约束。
1. 工商登记层面
一般表述为“从事对非上市企业的股权投资”、“股权投资管理”、“投资管理”等。登记机关会根据企业类型(公司型或合伙型)和业务实质,核准相应经营范围。典型表述包括:
- 以自有资金从事投资活动;
- 受托管理股权投资基金;
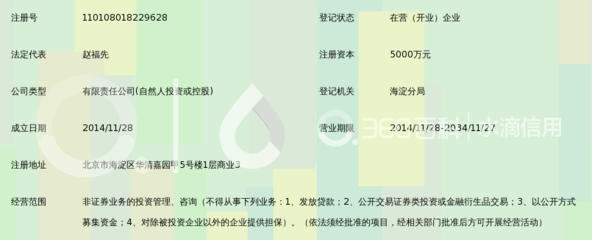
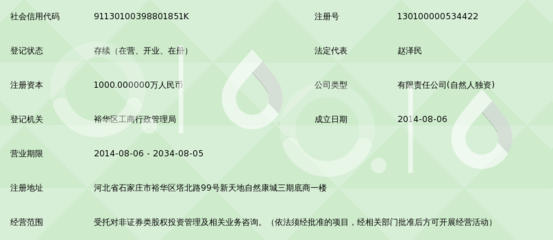
- 从事对非证券类股权的投资。
2. 中基协备案层面
私募基金管理人登记时,机构类型可选择“私募股权、创业投资基金管理人”。其管理的基金产品需备案为“股权投资基金”或“创业投资基金”,投资方向明确指向非上市企业股权。对于证券类投资,则归入“私募证券投资基金管理人”,两者不得混同。
3. 监管边界
“从事对非证券类股权投资”意味着该基金不得直接参与二级市场证券交易,也不得投资于公开挂牌的标准化证券(另有规定的除外)。但这并不等于完全不能持有上市公司股票:在战略投资、参与定向增发、或通过退出时持有股票等情况下,需符合监管要求并控制在合理比例内。例如,私募股权基金可通过参与非公开发行获得上市公司股份,但本质仍属权益投资,而非以证券交易为主业。
三、业务类型与投向示例
股权投资基金的经营范围通常体现在以下活动中:
- 对未上市企业的股权、股份或合伙份额投资,包括初创期、成长期和成熟期企业;
- 参与并购重组,包括管理层收购(MBO)、杠杆收购(LBO)等形成的股权持有;
- 进行可转债、可交换债等夹层投资,在其未转换为证券之前,仍具有非证券类债务与权益混合属性;
- 通过投资于其他股权投资基金(FOF)间接投资非上市企业;
- 对被投企业提供管理咨询、财务顾问等增值服务(需以不构成证券投顾为前提)。
四、实务中的注意事项
1. 不得公开宣传
股权投资基金不得通过公众传播媒体、报告会、分析会等方式向不特定对象宣传,投资者需符合合格投资者标准。
2. 专业化经营
管理人应聚焦主业,不得兼营证券、保理、融资租赁等冲突业务,避免被认定为混业经营或“伪私募”。
3. 名前不得乱用
名称和经营范围中如使用“基金”、“投资”、“资产管理”等字样,需符合登记备案要求,“从事对非证券类股权投资”之类表述需与实际情况一致。
4. 退出优先性
由于非证券类股权缺乏流动性,基金应在合同中明确退出路径,如IPO、并购、回购等,并对投资人做充分风险揭示。
五、
“从事对非证券类股权投资”这一经营范围的本质,是要求股权投资基金专注于未上市企业的权益性投资,发挥资本形成、产业整合和公司治理改善的功能。既不能越界成为变相证券投资基金,也不应将股权投资异化为借贷或通道业务。只有在合规边界内深耕非证券类股权,才能真正服务实体经济,并为投资者创造长期价值。
如若转载,请注明出处:http://www.ucarcapital.com/product/57.html
更新时间:2026-10-30 00:54:54