自有资金投资、创业投资与私募股权投资 非证券类股权投资的法律边界与实务要点
在当前的资本市场法律框架下,企业以自有资金开展投资活动、参与创业投资以及从事私募股权投资,是常见的资本运作方式。不同投资形态在监管要求、资金性质、投资对象及运作规范上存在显著差异。准确区分“自有资金投资”“创业投资”与“私募股权投资”,并明确其共同指向的“非证券类股权投资”边界,对于投资机构及企业合规运营具有重要现实意义。
一、自有资金投资:最灵活但同样受到约束
所谓以自有资金从事投资活动,通常指企业利用自身合法积累的资金对外进行股权投资或项目投资,不涉及对外募集资金。相对于私募基金,自有资金投资的最大特点在于不以“基金”形式集合他人资产,因此一般不构成私募基金登记备案对象。但这并不意味着完全不受约束:投资范围若涉及金融、类金融、上市公司股票等领域,仍需遵守相应的准入和监管规定。自有资金投资还应符合公司章程、对外投资管理制度和国资监管要求(如适用),并在财务处理上清晰确认投资成本、公允价值变动及退出收益。
二、创业投资:投早、投小、投硬科技的核心形态
创业投资(Venture Capital)通常指向处于初创期、早中期的未上市企业进行股权投资,并通过资本增值和退出获利。其核心特征包括:投资对象原则上为未上市企业;投资阶段偏前;除资金外往往还提供管理咨询、资源对接等增值服务。在我国监管实践中,创业投资可以采取公司制、合伙制或契约制等组织形式。若以私募基金形式运作,则需依法完成私募基金管理人登记和基金备案。需要强调的是,“限投资未上市企业”是其区别于公开市场投资和并购基金的重要标志,但这并非绝对——实践中,创业投资企业也可能因被投企业上市而持有股票,但这属于被动持股和退出过程中的阶段性状态,而非主动在一级半或二级市场买入股票。
三、私募股权投资:更强调资金募集和专业化运作
私募股权投资(Private Equity)广义上包括对非上市企业股权的投资,狭义上则常指以私募基金方式向合格投资者募集资金,并对非上市企业进行权益性投资。与创业投资专注早期阶段不同,私募股权投资覆盖企业全生命周期,包括成长期、扩张期、成熟期乃至Pre-IPO阶段,也涉及并购重组、夹层投资等策略。从事私募股权投资,关键在于“私募”属性:非公开募集、面向合格投资者、不得承诺保本保收益、不得公开宣传。在监管体系上,需符合《私募投资基金监督管理条例》及配套规则的要求,落实资金募集、投资运作、信息披露和退出管理等环节的合规义务。
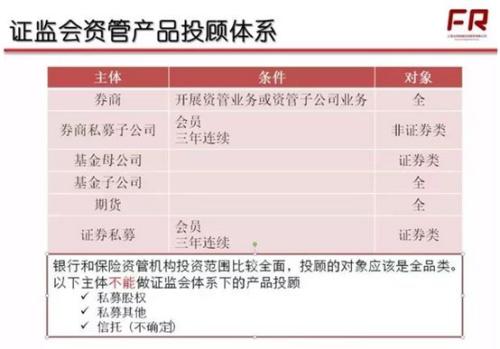
四、共同落点:非证券类股权投资的法律边界
无论是自有资金投资、创业投资还是私募股权投资,当明确“从事对非证券类股权投资”时,其投资标的主要为未上市企业的股权,而非在依法设立的证券交易场所公开交易的股票、债券等证券。这里需要厘清两个问题:
第一,“非证券类”并不等同于“不涉及任何证券”。投资协议中可能包含股权、可转债、优先股、期权等安排,部分工具可能具有证券属性,但只要最终指向的是非上市企业股权,且不涉及公开募集或证券发行,通常仍属于非证券类股权投资的范畴。
第二,是否需登记备案,取决于资金是否来源于募集。如果一只基金或投资平台以私募方式向合格投资者募集资金,无论名义上叫创投基金还是股权基金,均应备案;如果是企业完全以自有资金对外投资,且不管理他人资产,通常无需私募备案,但要防范变相集资以及被认定为“伪私募”的风险。
五、实务中的主要风险与合规建议
在实务中,三类投资需要特别关注以下问题:
其一,投资范围不能仅凭意思自治。企业应在协议和内部制度中明确“不投资于二级市场股票、不得开展证券承销保荐、不得从事公开募集”等限制,否则容易引发监管关注。
其二,落实合格投资者和安全保障机制。创业投资和私募股权投资如果涉及外部资金,务必执行投资者适当性管理、风险揭示、回访确认等程序。
其三,隔离投资管理与其他获客、募资行为。自有资金对外投资的管理团队,若同时代人操盘、分享收益,可能被认定为私募基金管理人,应注意组织与合规边界。
其四,退出安排须前置设计。非证券类股权投资项目通常流动性较低,应在投资前就回购、股权转让、IPO等退出路径作出切实安排,避免期限错配和流动性风险。
“自有资金投资”“创业投资(限投资未上市企业)”和“私募股权投资”这三组表述,既明确了投资资金、阶段和运作方式,又共同划定了“非证券类股权投资”的基本场域。对于市场主体来说,关键是以真实、透明、合规的方式开展投资——认清资金来源,遵守投资者适当性,守住非公开募集和不投资证券的底线,并通过专业管理和风险控制实现可持续回报。
如若转载,请注明出处:http://www.ucarcapital.com/product/49.html
更新时间:2026-10-30 13:18:55